Małgorzata Matusewicz-Serek
Partner Corporate Reporting
Nowy standard MSSF 18 „Prezentacja i ujawnianie informacji w sprawozdaniach finansowych” wprowadza jedne z najistotniejszych zmian w sprawozdawczości finansowej od wielu lat.
Celem MSSF 18 jest zwiększenie przejrzystości, spójności i porównywalności informacji prezentowanych w sprawozdaniach finansowych. W praktyce oznacza to nie tylko nowe wymogi ujawnieniowe, lecz także konieczność ponownej oceny sposobu prezentacji wyników finansowych, wykorzystywanych procesów raportowania oraz rozwiązań systemowych.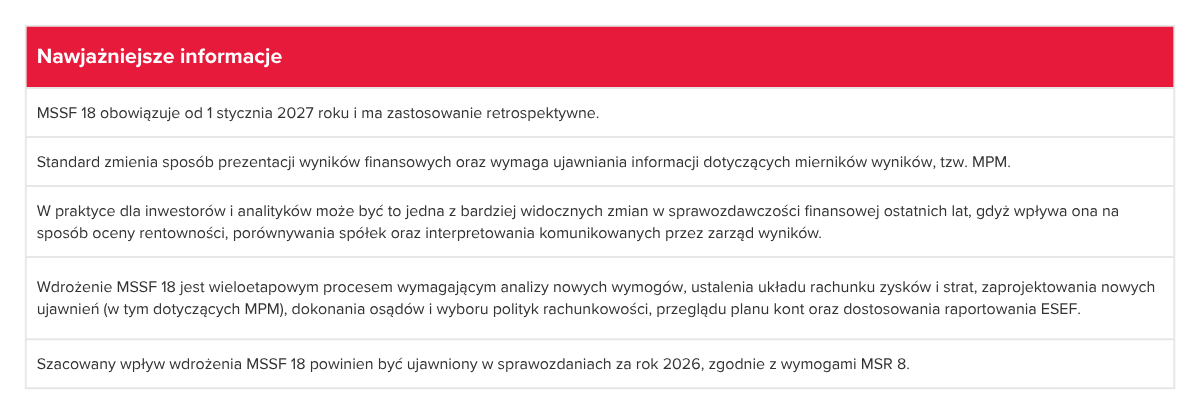
Co zmieni MSSF 18?
Nowy standard wprowadza wiele zmian, z których trzy obszary będą miały szczególne znaczenie dla większości spółek:
MSSF 18 wymaga przyporządkowania przychodów i kosztów do pięciu określonych kategorii: działalności operacyjnej, inwestycyjnej, finansowej, podatku dochodowego oraz działalności zaniechanej. W konsekwencji pojawią się również nowe obowiązkowe sumy częściowe, w tym wynik operacyjny.
Po raz pierwszy standard wprowadza szczegółowe wymogi dotyczące ujawniania wskaźników wykorzystywanych w komunikacji z rynkiem. Spółki będą zobowiązane do identyfikacji takich wskaźników, wyjaśnienia sposobu ich kalkulacji oraz przedstawienia uzgodnienia do najbardziej porównywalnych wielkości określonych przez MSSF.
MSSF 18 zawiera nowe wytyczne dotyczące grupowania i prezentacji informacji w sprawozdaniu finansowym. W wielu przypadkach będzie to wymagało ponownej oceny obecnej struktury tzw. „face’ów” oraz zakresu ujawnień w notach objaśniających.
Ponadto MSSF 18 wprowadza zmiany do innych standardów MSSF, w tym do MSR 7 „Rachunek przepływów pieniężnych”.
Jakie działania warto podjąć już teraz?
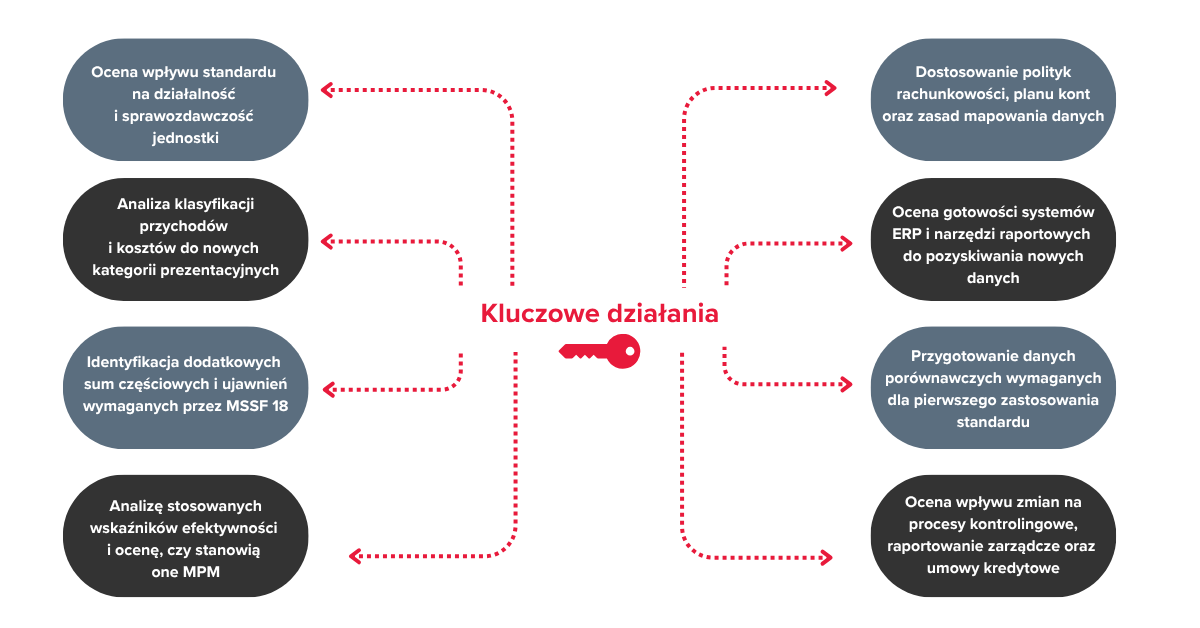
Skuteczne wdrożenie MSSF 18 wymaga wczesnej identyfikacji obszarów wpływu oraz odpowiedniego zaplanowania projektu.
Jak możemy pomóc?
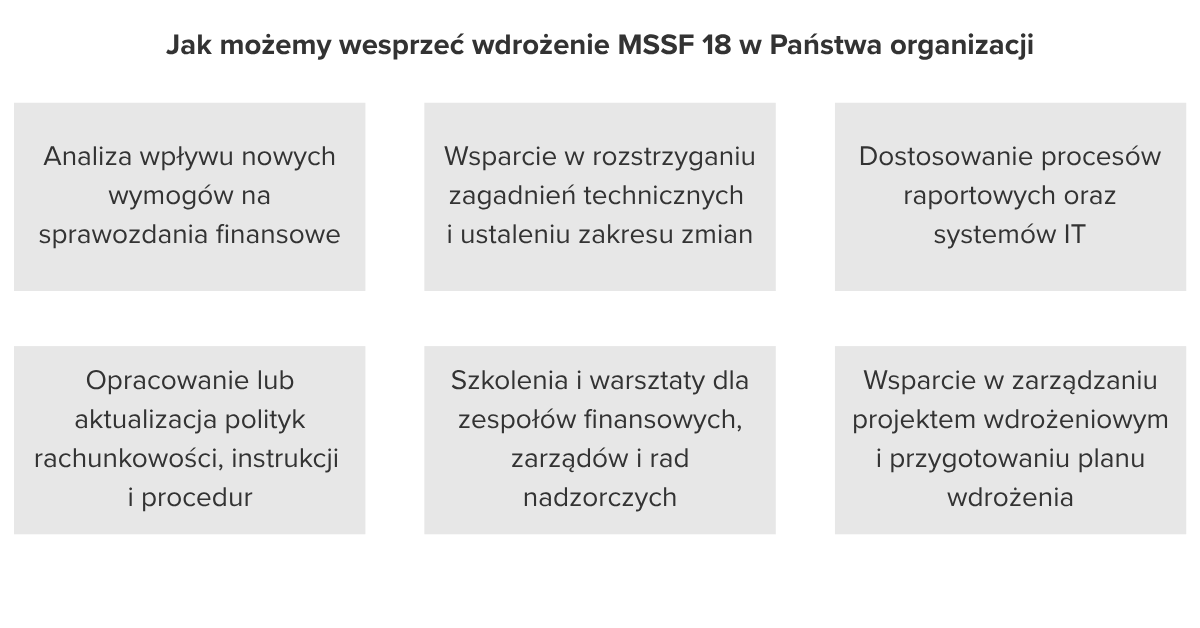
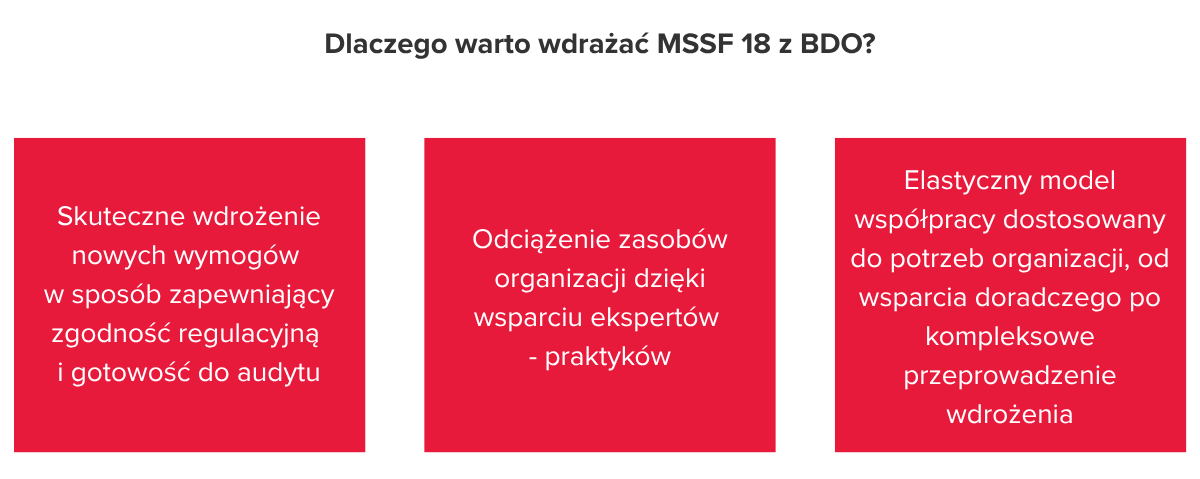
Nasz zespół ekspertów ds. MSSF wspiera organizacje na każdym etapie wdrożenia MSSF 18, od analizy wpływu i interpretacji wymogów standardu, po dostosowanie procesów, systemów i dokumentacji wewnętrznej.
Nasi eksperci uczestniczyli w pracach nad przyjęciem MSSF 18 do stosowania w UE oraz w dyskusjach co do kierunków interpretacji i kształtowania praktyk rynkowych na szczeblu międzynarodowym i krajowym.
Dlaczego warto rozpocząć przygotowania już teraz?
Standard obowiązuje już od 1 stycznia 2027 r. i wymaga przekształcenia danych porównawczych. W przypadku spółek giełdowych pierwszymi sprawozdaniami zgodnymi z MSSF 18 będą sprawozdania za 1 kwartał roku 2027, z danymi porównawczymi za 1 kwartał roku 2026 i na dzień 31 grudnia 2026 r..
Oznacza to, że decyzje dotyczące klasyfikacji, procesów raportowych oraz wymagań systemowych powinny zostać podjęte odpowiednio wcześniej.
Wczesne rozpoczęcie prac pozwala ograniczyć ryzyko wdrożeniowe, uniknąć presji czasowej oraz zapewnić zgodne, efektywne i dobrze udokumentowane wdrożenie nowych wymogów.
Skontaktuj się z nami, aby omówić wpływ MSSF 18 na Twoją organizację i przygotować plan wdrożenia dostosowany do specyfiki działalności.
Tym z Państwa, którzy chcą lepiej zrozumieć nadchodzące zmiany, polecamy także cykl sześciu szkoleń oraz publikacje przygotowane przez BDO. Materiały są dostępne online, bezpłatnie i bez konieczności rejestracji.
Szkolenia:
IFRS Accounting Standards - BDO
Publikacje:
Szczegółowe omówienie MSSF 18
Praktyczne Case Studies
Wpływ MSSF 18 na rachunek przepływów pieniężny